01
Expediente gestionado
Completitud, consistencia y knock-outs aplicados antes de que el caso llegue a su mesa. El analista no reconstruye el archivo desde cero.
Marketplace de originación
Preparamos un entregable gestionado de microcrédito para que el análisis posterior de la entidad sea más certero. No prestamos. No fijamos la tasa. No somos el acreedor.
El problema
Millones de trabajadores independientes generan conducta económica observable. El bureau no la lee y el ticket chico no soporta un dossier armado a mano. El resultado no es prudencia: es exclusión por costo de análisis.
Completitud, consistencia y knock-outs aplicados antes de que el caso llegue a su mesa. El analista no reconstruye el archivo desde cero.
Arraigo, capacidad productiva y compromiso observado se traducen en una señal integrable a su política: overlay, pre-screen o challenger.
Trabajamos contra el marco de elegibilidad de la entidad. No subastamos tasa. No armamos una góndola de ofertas.
Tesis
La inteligencia artificial estructura, estima y explica. La política de crédito de la entidad underwritea. Si hay desembolso, el cliente pasa a ser de ustedes.
Puelo Cloud reduce ruido, asimetría de información y costo de originación. No reemplaza su modelo de PD ni su override. El servicio se arma para que la entidad pueda cumplir el marco vigente del regulador de cada plaza —BCRA en Argentina, CMF en Chile—.
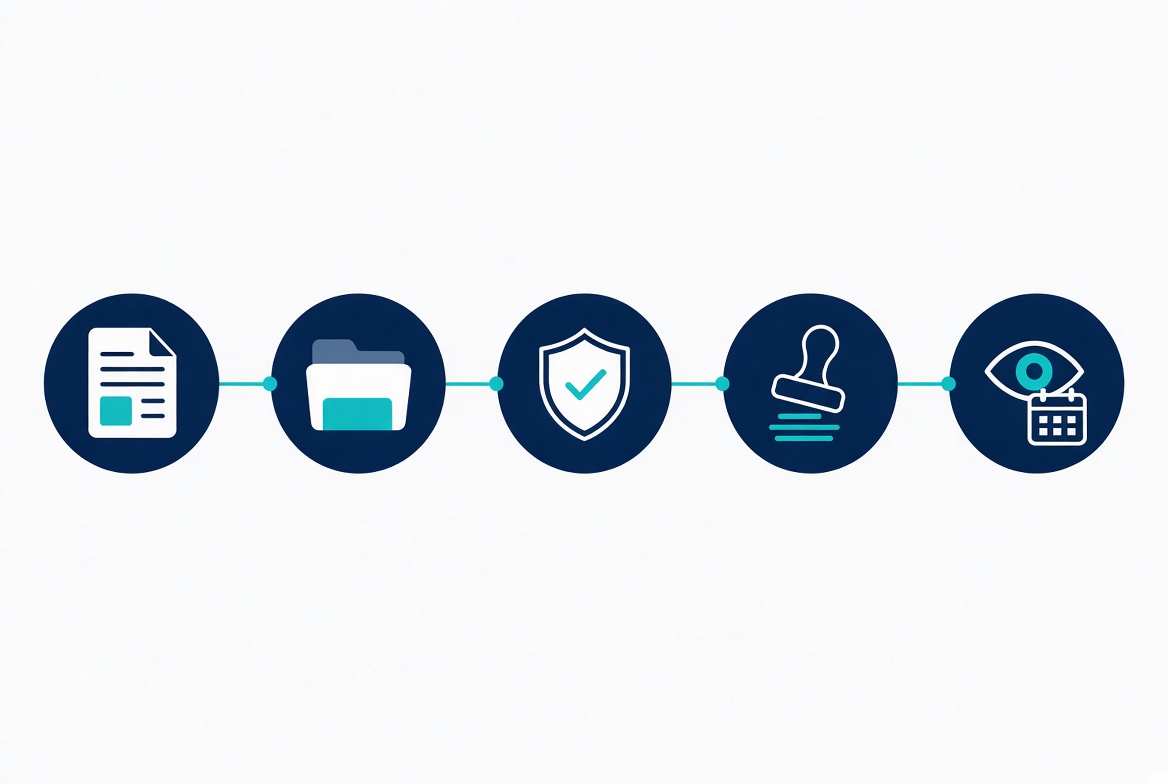
Solicitud con consentimiento, propósito de crédito y datos mínimos de elegibilidad.
Señal sintética, flags de política y documentación necesaria. Identidad profunda no viaja por la pasarela.
Se aplican las reglas duras de la entidad. Si el caso no entra en su política, no se fuerza.
Ustedes aprueban, rechazan o piden más información. Conservan cut-off y veto.
Contrato y cobranza primaria son de la entidad. El canal de originación observa pagos para early-warning y apoyo al cobro.
Modelo
El fondeador fija precio, plazo y cupo. Cobramos por originar bien y por la calidad de la señal, no por inflar la tasa al tomador.
Para quién
El sitio habla el idioma de Riesgos, Originación y Producto. Los socios de distribución y el capital tienen su propio apartado.
Originación de microcrédito con menor costo de dossier, su propia política de elegibilidad y un expediente que hace más certero el análisis posterior.
Underwriting · PD · cut-off · NPL
info-finanzas@puelo.cloudRedes y plataformas que concentran demanda calificada y necesitan un modo ordenado de originar hacia una entidad.
Distribución · consentimiento · volumen
info-integradores@puelo.cloudQuienes financian la infraestructura de originación, no el libro de créditos de la entidad.
Risk infrastructure · B2B
info-investment@puelo.cloud